苏州|做ODI前,先跑一遍这8项体检:主体资格3项+财务4项+行业1项
更新日期:2026-10-05 | 分类:企业出海 · ODI备案 | 关联服务:ODI境外投资备案
摘要:2025年苏州新增对外投资项目711个、同比增长13.2%,中方境外协议投资额37.1亿美元、增长21.1%(数据源:2025年苏州市国民经济和社会发展统计公报)。本文面向苏州企业,把ODI境外投资备案的前置诊断拆成8项体检(主体资格3项+财务4项+行业1项),逐项说明判定口径、苏州高频卡点与调整路径,并附一段真实脱敏算例。
一句话结论
ODI 备案的第一件事不是准备材料,是跑一次前置诊断。
诊断共 8 项体检,分三组:主体资格(3 项)+财务数据(4 项)+行业属性(1 项)。
任何一项不过,后面全部是白做——财务指标是硬门槛、行业属性是负面清单、主体资格决定你能否当投资主体。它们不通过,材料写得再漂亮也不会被受理。
注意口径区分:「8 项体检」与「10 个环节」是两个不同的对象,不得混用。8 项体检是前置诊断环节(第①环节)内部的自检清单;10 个环节是整个 ODI 备案的完整流程。
为什么苏州企业格外要做这一轮体检
2025 年苏州新增对外投资项目 711 个,比上年增长 13.2%;中方境外协议投资额 37.1 亿美元,增长 21.1%(数据源:2025 年苏州市国民经济和社会发展统计公报)。
项目多,意味着通道成熟、经验多;但也意味着"中介说能做、实际上做不了"的情况同样不缺。我们见到的三类高频困境,都不是材料问题,而是主体本身够不够格:
| 场景 | 卡在哪 |
|---|---|
| 园区新设跨境电商公司、成立不满一年 | 净资产与营收两条线同时踩空 |
| 贸易公司某一年亏损 | 净利润为负 |
| 股东含国资成分(哪怕 5%) | 触发额外国资审批,周期与口径都变 |
这三类问题都发生在你打开材料清单之前。
主体资格(3 项)
① 投资主体是境内主体还是境外主体
- 境内主体直接投资:常规 ODI 备案路径
- 境外已有公司、想用它投第三国:涉及境外再投资,路径与材料不同
- 个人:不能直接办 ODI 备案,须通过境内公司主体
判断口径是出资方在境内还是境外。这一项错,后面所有材料都是按错误路径准备的。
② 股权链条里有没有国资成分
不是看直接股东,是往上穿透:
- 直接股东中有无国有企业、国资平台、事业单位
- 再往上是否有国资背景的基金、引导基金
- 国资持股比例(比例很低也可能触发额外程序)
有国资成分,通常要在备案之外增加国资侧审批,时间被拉长。
③ 实际控股股东是谁
实际控股股东与法定代表人不一定是同一人,这是退回点中最高频的一条:
- 备案需提交投资决议(董事会决议或股东会决议)
- 决议签字人必须是章程规定的有权决策人
- 签字人与实际控制人对不上,直接退回
自检方法:翻公司章程,找到"对外投资"条款,看写的是谁决定——谁决定,谁签字。
财务数据(4 项,硬门槛)
④ 净资产是否大于对外投资金额
硬杠杆。口径是最近一期经审计的净资产,且需留合理余量。
注册资本 ≠ 净资产。 认缴 500 万、实缴 100 万的公司,净资产看的是实缴加经营积累后的结果。
⑤ 最近一期营收是否有一定规模
用于验证投资主体的真实经营能力。无营收或营收极低,难以解释资金来源与投资能力。
⑥ 净利润是否为正
亏损年度报备案需解释亏损原因与资金来源;连续亏损通过难度明显上升。
⑦ 资产负债率是否低于 70%
衡量杠杆水平与偿债能力,普遍口径为低于 70%。
⚠️ 第 ④~⑦ 项全部取自最近一期审计报告。所以"审计报告还没出"或"审计报告已过期"是严重问题——四项财务体检都依赖这一份文件。审计报告有效期是常见退回原因之一。
行业属性(1 项,负面清单)
⑧ 所属行业是否属于禁止类或限制类
原则上不予备案的方向包括:房地产、酒店、影城、娱乐业、体育俱乐部等非实体经济类项目。同时需看目的地:投向敏感国家或地区的项目走核准而非备案,材料清单与时限是另一套。
实务难点:很多企业的境外标的不是单一属性。跨境电商平台里带一部分当地仓储地产、餐饮管理主体里混酒店业务——属性不拆清楚,报上去就是被退。 拆分口径以主管部门认定为准。
对号入座
| 你的情况 | 8 项里最容易不过的 | 建议动作 |
|---|---|---|
| 园区新设公司(成立<1 年) | ④净资产、⑤营收 | 调整主体或压降投资额 |
| 贸易公司、某年亏损 | ⑥净利润 | 等下一期审计口径转正,或换主体 |
| 资产负债率偏高 | ⑦资产负债率 | 先优化报表,不要硬报 |
| 股东含国资成分 | ②国资成分 | 提前问国资侧流程 |
| 法人≠控股股东 | ③签字人 | 翻章程,确认决策主体 |
| 已有香港公司、想补备案 | ①② | 先定路径,再谈材料 |
| 境外标的沾地产/酒店属性 | ⑧行业属性 | 先把属性拆干净 |
| 投向敏感国别 | ⑧(走核准) | 按核准准备 |
| 个人想投境外 | ①主体 | 须通过境内公司主体 |
| 审计报告过期或未出 | ④⑤⑥⑦ | 先解决审计报告 |
苏州脱敏算例(贸易型 · 800 万美元)
⚠️ 以下为真实项目脱敏后的简化算例,金额与主体信息非原值,仅用于说明判定逻辑,不构成对任何具体项目的结论。
背景:苏州工业园区跨境电商企业(贸易型),成立 1 年 2 个月,拟在中国香港设采购结算公司,计划投资 800 万美元。
| 项 | 体检内容 | 结果 |
|---|---|---|
| ① | 投资主体 | ✅ 境内公司出资 |
| ② | 国资成分 | ✅ 自然人股东 |
| ③ | 实控人与签字人 | ⚠️ 需由股东会签,非职业经理人代签 |
| ④ | 净资产 ≥ 投资额 | ❌ 审计净资产约 400 万人民币 |
| ⑤ | 营收规模 | ❌ 首年营收约 180 万 |
| ⑥ | 净利润 | ⚠️ 微利 |
| ⑦ | 资产负债率 | ✅ 约 35% |
| ⑧ | 行业属性 | ✅ 跨境电商,鼓励方向 |
结论:④⑤不过,原方案报不上去。
调整路径:
- 方案 A:首期投资额压到 100 万美元以内、补足实缴,香港公司保留但先做小额分批采购结算,后续在变更备案中追加
- 方案 B:换集团内成立 3 年以上、有稳定营收与正利润的贸易公司做投资主体
| 路径 | 体感差异 |
|---|---|
| 硬报原方案 | 被退后返工重排,约多耗 4-6 周 |
| 先体检再调整 | 体检 3-5 天出结论,方案定了再动材料 |
常见问题 FAQ
Q1:ODI 备案第一件事应该做什么? A:跑前置诊断(8 项体检),而不是准备材料。财务指标与行业属性是硬门槛,不过则后续全部白做。
Q2:注册资本 500 万,能投 800 万美元出去吗? A:关键不是注册资本,是最近一期经审计的净资产是否大于投资金额。注册资本是认缴数字,净资产才是判定依据。
Q3:股东里有国企,但我只占小股,有影响吗? A:要看穿透后链条里有无国资成分。哪怕比例很低,也可能触发额外的国资审批程序,周期与材料口径都会变化。具体以主管部门认定为准。
Q4:审计报告还没出,能先报吗? A:不建议。第 ④~⑦ 项四项财务体检全部取自最近一期审计报告,缺这份文件等于四项都无法判定。审计报告还有有效期问题。
Q5:香港公司已经注册了,还能补备案吗? A:可以走补备案路径,但与首次备案的口径不同,涉及已有境外主体的说明。正确顺序仍是先备案、后注册。
Q6:8 项体检和 10 个环节是什么关系? A:8 项体检是第①环节(前置诊断)内部的自检清单,看的是"你够不够格";10 个环节是整个备案的完整流程,看的是"要走哪些步"。两者是两个对象,不要混用。
边界声明
本文所述为一般性流程与实务经验,不构成针对具体项目的法律、税务或财务意见。8 项体检为我方实务总结的方法论框架,非主管部门公布的官方清单。净资产、营收、净利润、资产负债率的具体门槛,行业禁止类/限制类目录与敏感国别名单,均会随政策与属地口径调整,以现行有效规定和主管部门认定为准。文中苏州数据引自 2025 年苏州市国民经济和社会发展统计公报;算例为真实项目脱敏简化,金额与主体信息非原值。审计报告有效期与财务指标余量,请以会计师与受理窗口最新口径为准。
自家已ODI备案|才敢帮你办 | 服务200+出海企业
苏州企业如在动手准备材料之前,想先把这 8 项跑一遍——请把主体情况、最近一期财务数据、投资金额与目的地发给我们,先做一轮前置体检。联系我们
为什么信我们?
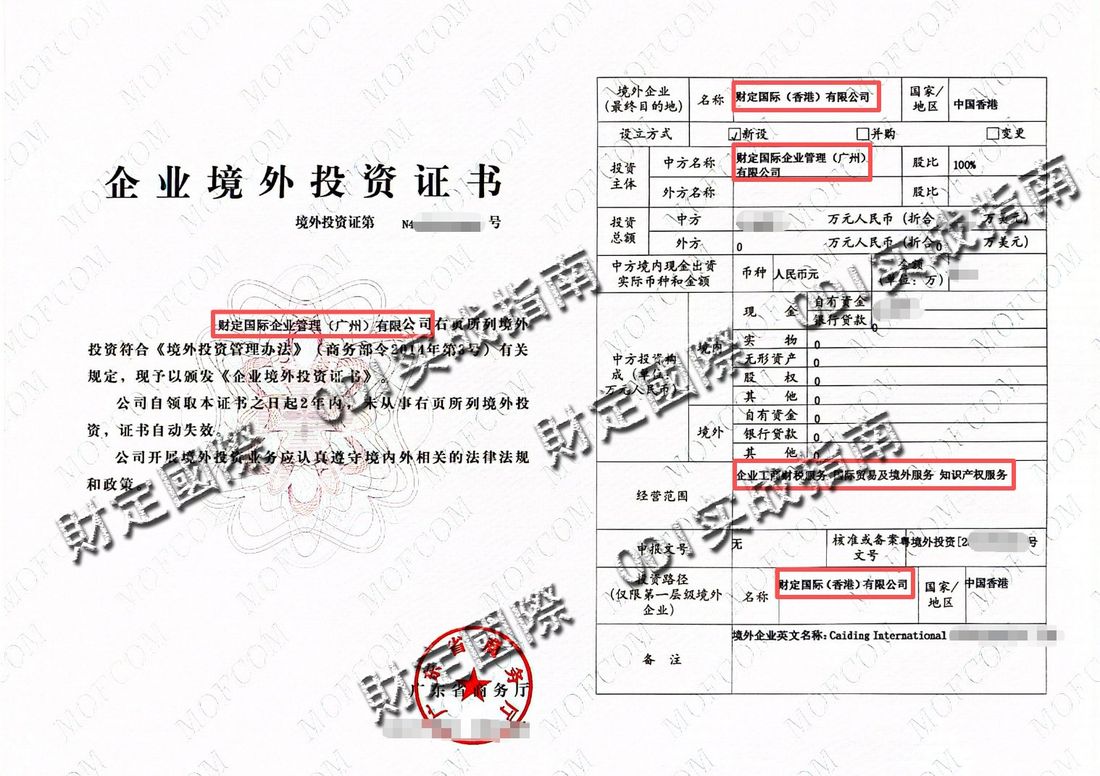
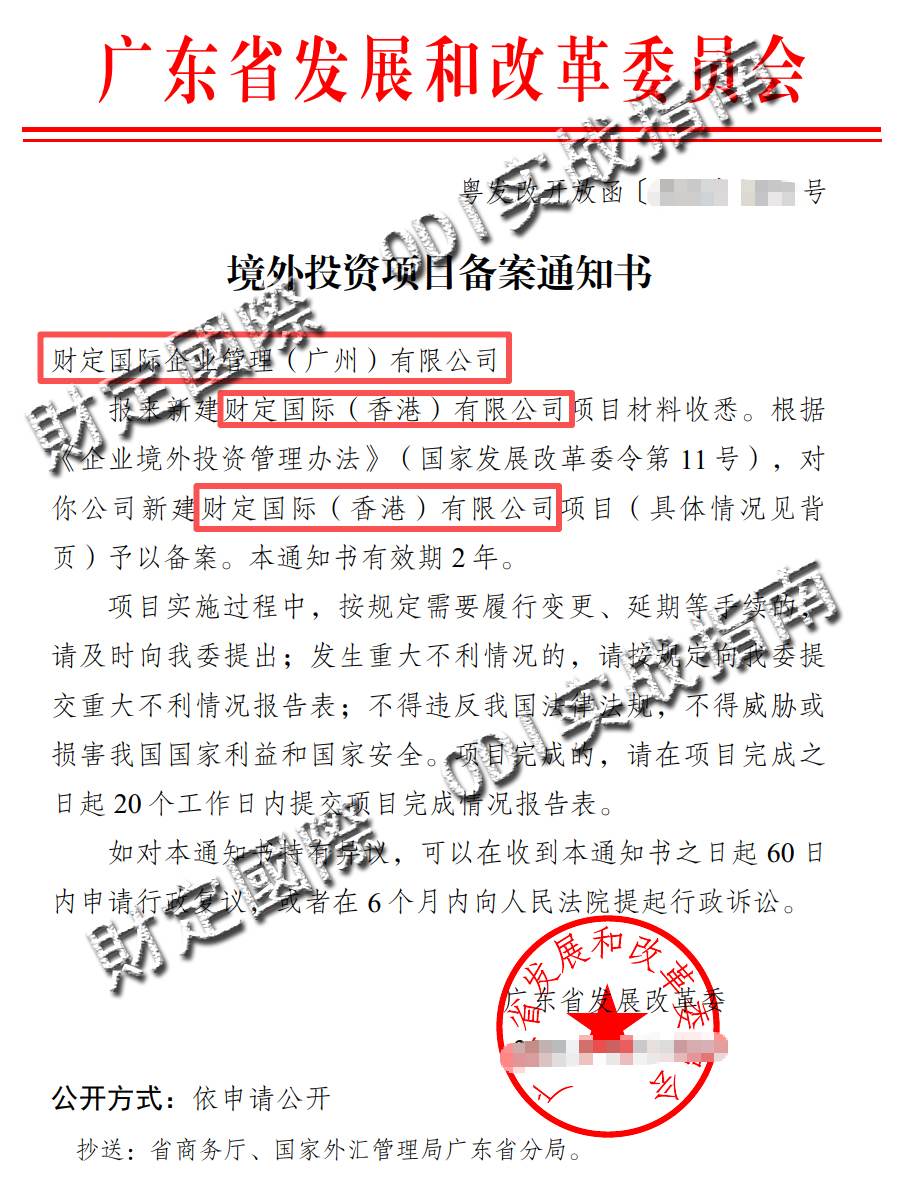
財定國際自身已完成 ODI 备案(商务厅证书 + 发改委通知书,点击可查看大图),并在香港设立全资公司实体经营,办公室位于铜锣湾;已服务超 200 家出海企业。
遇到 ODI 备案问题,无论全国哪个城市,都可咨询我们,提供免费合规诊断。了解 ODI 备案服务 →