不办理ODI备案的后果:罚款、限制从业与业务受阻全解析
2026年7月1日,国务院令第837号《国务院关于对外投资的规定》(下称《规定》)正式施行。这是我国对外投资领域首部行政法规,首次在行政法规层级明确了未履行核准备案手续的罚则。与此同时,银行在办理境外投资资金汇出与利润汇回时仍需审核对外投资的合规文件,未备案的境外投资在实际业务中会持续遇到障碍。
核心要点速览:
- 要点1:未按规定履行核准备案手续的,处投资额1‰以上5‰以下罚款;拒不改正的处5‰以上10‰以下(《规定》第二十七条)
- 要点2:对直接负责的主管人员和其他直接责任人员,另处2万元以上5万元以下罚款
- 要点3:处罚决定生效之日起,3年内可不受理其核准备案申请,或禁止其1年以上3年以下从事对外投资活动
- 要点4:未备案的境外投资,银行不予受理资金汇出,境外利润也难以通过正规渠道汇回
一、先厘清一个关键概念:罚款单位是"‰"不是"%"
《规定》第二十七条中罚款比例的单位是千分之(‰),而非百分之(%)。1‰ = 0.1%,10‰ = 1%。也就是说,投资额100万美元的项目,按1‰计算罚款为1,000美元,按5‰计算为5,000美元。部分网络流传的"按投资额1%–10%罚款"的说法与法规原文不符,请注意区分。
二、罚则逐条解析(《规定》第二十七条)
情形1:投资国家禁止的对外投资
由国务院投资主管部门、商务主管部门按职责分工责令停止该投资活动,限期处分股份、资产,没收违法所得;拒不执行的,处投资额5‰以上10‰以下的罚款;对直接负责的主管人员和其他直接责任人员处5万元以上10万元以下的罚款。
情形2:未履行核准备案手续,或以虚假材料、隐瞒真实信息等方式申请
这是绝大多数"未备案"企业对应的情形。由核准备案机关责令改正,没收违法所得,处投资额1‰以上5‰以下的罚款;拒不改正的,责令停止该投资活动,限期处分股份、资产,处投资额5‰以上10‰以下的罚款;对直接负责的主管人员和其他直接责任人员处2万元以上5万元以下的罚款。
情形3:以贿赂、欺骗等不正当手段获得核准备案
由核准备案机关撤销核准备案文件,没收违法所得,处投资额1‰以上5‰以下的罚款;已经投资的,责令停止该投资活动,限期处分股份、资产,处投资额5‰以上10‰以下的罚款;对直接负责的主管人员和其他直接责任人员处2万元以上5万元以下的罚款。
三项情形共同的附加后果
自上述处罚决定生效之日起,有关主管部门可以在3年内不受理违法行为人提出的核准备案申请,或者禁止其在1年以上3年以下的期限内从事对外投资活动。对有持续海外业务规划的企业而言,这一条的约束力往往大于罚款本身。
罚款量级换算
| 投资规模 | 未履行手续(1‰–5‰) | 拒不改正(5‰–10‰) |
|---|---|---|
| 10万美元 | 100 – 500 美元 | 500 – 1,000 美元 |
| 100万美元 | 1,000 – 5,000 美元 | 5,000 – 10,000 美元 |
| 1000万美元 | 1万 – 5万 美元 | 5万 – 10万 美元 |
| 1亿美元 | 10万 – 50万 美元 | 50万 – 100万 美元 |
需要强调的是,罚款只是成本之一。多数企业实际感受到的"痛"来自业务层面——资金出不去、利润回不来、后续融资与上市被追问合规状态。
三、业务层面的三类实际影响
影响1:境外投资资金汇出受阻
银行在办理境外直接投资资金汇出时,需审核发改委核准备案文件与商务主管部门出具的《企业境外投资证书》。缺少相应文件,银行无法受理资金汇出业务。
影响2:境外利润难以合规汇回
境外子公司利润汇回国内时,银行同样需要审核对外投资的合规文件。未办理备案的境外投资,其利润缺少合规的汇回路径,可能长期滞留在境外;在税务处理上,也可能无法适用境外所得税抵免安排。
影响3:后续资本运作受牵连
企业后续进行融资、并购或申报上市时,境外投资是否履行了合规手续,通常是尽职调查的必查项。历史投资缺少备案文件,可能成为交易推进中的实质性障碍。
四、已经投资但未备案,应该怎么办?
- 全面梳理:列出所有境外投资的金额、时间、形式(新设/并购/增资/再投资)与资金路径
- 逐项评估:对照《规定》与现行规章,判断每项投资涉及的风险等级
- 确认口径:《规定》未设置过渡条款或溯及力安排,个案处理路径需向属地主管部门或专业机构确认
- 保存材料:完整留存与投资相关的合同、资金流水、决议文件等,为后续沟通或核查做准备
特别提醒:《规定》第十条规定国家"分类分级实施全过程监管",第十二条要求投资者"配合有关主管部门的监督检查"。寄望于不被发现并非稳妥策略,越早梳理越主动。
实战案例:已投未备企业的可行路径
我们接触过一家深圳贸易企业,两年前通过个人账户将资金转到香港设立子公司,未办理ODI备案。其香港子公司利润汇回受阻,且国内税务层面存在境外所得未申报的隐患。我们协助其梳理了历史资金路径、准备说明材料并与主管部门沟通,最终找到可行的合规处理路径。处理成本明显高于在投资前正常办理备案。
常见问题
Q:未办理ODI备案的罚款比例是多少?
A:《规定》第二十七条:未按规定履行核准备案手续,或以虚假材料、隐瞒真实信息等方式申请的,处投资额1‰以上5‰以下罚款;拒不改正的,处投资额5‰以上10‰以下罚款;对直接负责的主管人员和其他直接责任人员处2万元以上5万元以下罚款。注意单位是"‰"(千分之),不是"%"。罚款金额与投资额成正比,并非固定的高额罚款。
Q:837号令是什么时候生效的?
A:837号令即《国务院关于对外投资的规定》,2026年5月5日公布,自2026年7月1日起施行,是我国对外投资领域首部行政法规。此前对外投资管理主要依据发改委、商务部的部门规章。
Q:投资金额很小也会被罚吗?
A:《规定》第二十七条未设置投资金额下限,罚款按投资额比例计算,因此金额越小绝对罚款额越低。但同时应注意:对直接责任人员的罚款(2万元以上5万元以下)不随投资额缩小,此外还有3年内不受理核准备案申请或限制从事对外投资活动的附加后果。
Q:备案费用和罚款相比如何?
A:以香港方向为例,ODI备案的基础服务费为9800元起。罚款按投资额1‰–5‰计算,例如100万美元投资约为1,000–5,000美元,另有直接责任人的个人罚款。更值得关注的是非金钱成本——3年内不受理核准备案申请,对持续有出海规划的企业影响更大。
Q:已经有境外公司但没备案,现在补办来得及吗?
A:《规定》未设置过渡条款或明确的溯及力安排,能否处理、如何处理需结合个案情况判断。建议尽快梳理投资情况,并咨询专业机构或属地主管部门确认可行路径。
总结
837号令把境外投资的合规要求提升到了行政法规层级,并给出了明确的罚则。罚款比例虽然只有投资额的千分之几,但直接责任人罚款、限制从业,以及资金汇出与利润汇回受阻等实际影响叠加起来,成本远高于在投资前完成备案。
如果你正在考虑境外投资,不确定自己的情况是否需要办理ODI备案,或者想了解具体的材料准备和时间规划,可以联系我们做一次免费评估。
咨询电话:180 1178 2573
延伸阅读
国务院令第837号《国务院关于对外投资的规定》要点全解 ODI备案可以补办吗?已有境外公司未备案的处理思路 ODI备案详细流程:从准备到完成的7个步骤 ODI备案需要多久?2026年最新时间表本文依据中国政府网·国务院公报公布的《国务院关于对外投资的规定》(国务院令第837号)原文整理,政策以官方发布为准。本文为財定國際官网「出海讯息」栏目原创文章,首发于 caiding.top。
为什么信我们?
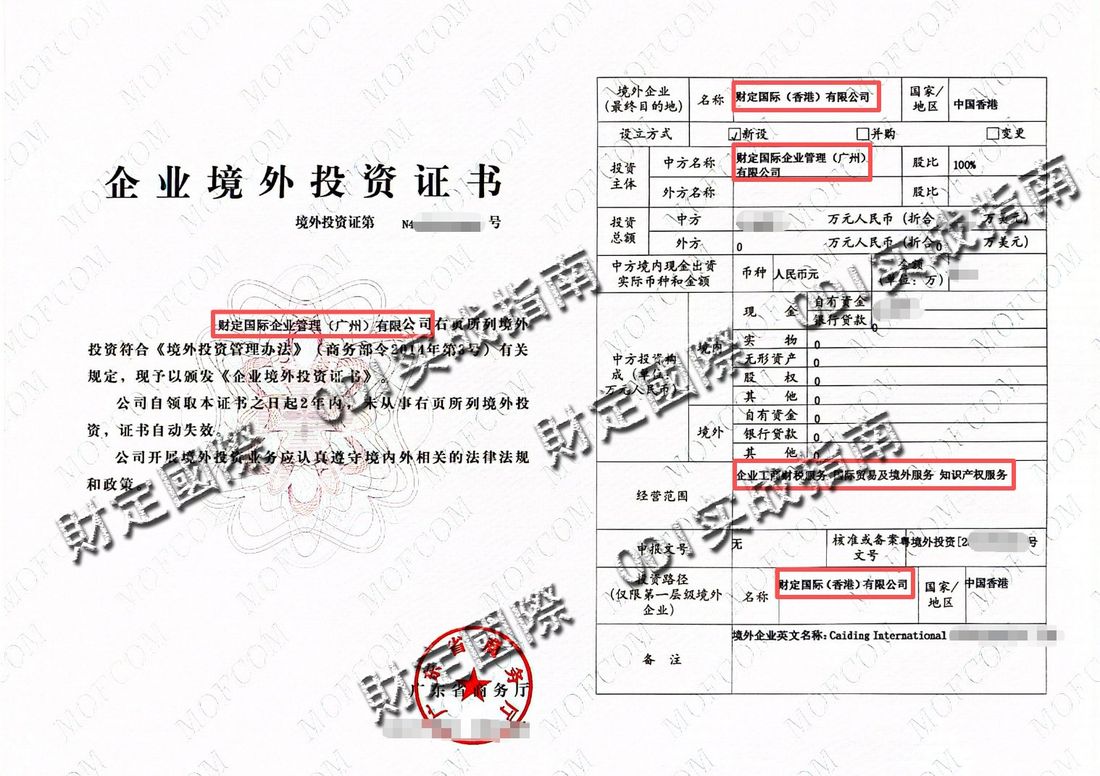
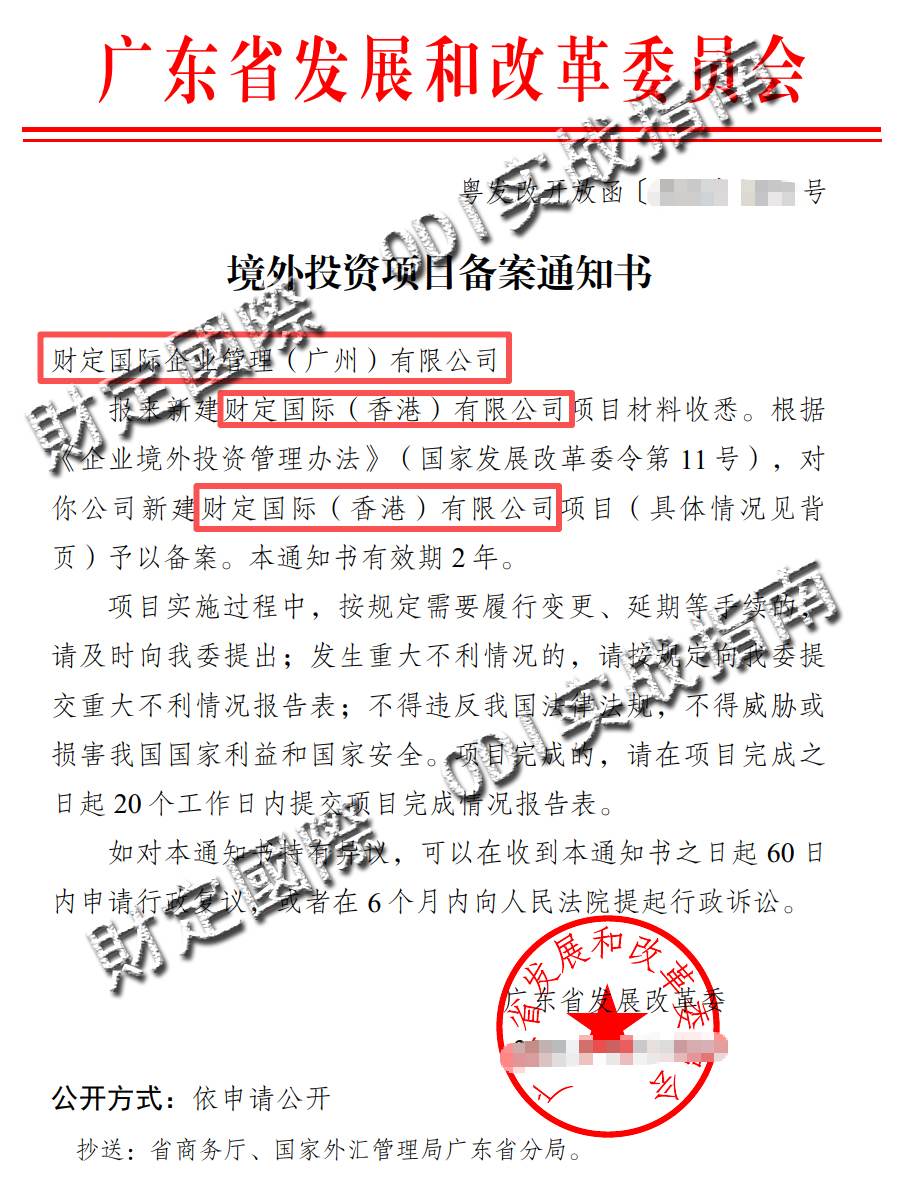
財定國際自身已完成 ODI 备案(商务厅证书 + 发改委通知书,点击可查看大图),并在香港设立全资公司实体经营,办公室位于铜锣湾;已服务超 200 家出海企业。
遇到 ODI 备案问题,无论全国哪个城市,都可咨询我们,提供免费合规诊断。了解 ODI 备案服务 →